






- Uma estratégia de retorno à média parte da ideia de que o preço tende a voltar para a sua média depois de se afastar demais para um lado.
- Ela costuma funcionar melhor em mercados laterais (sem tendência definida) e perde força em tendências fortes e prolongadas.
- As principais ferramentas incluem o RSI, as Bandas de Bollinger, o Z-score e os Canais de Keltner, que mostram o quanto o preço está distante da média.
- Regras claras de entrada e saída, um limite de desvio bem definido, tamanho de posição disciplinado e backtest (teste em dados históricos) separam um plano real de um palpite.
- A VT Markets oferece MetaTrader 4 e MetaTrader 5, onde esses indicadores e regras automáticas podem ser usados diretamente.
Os mercados quase nunca andam em linha reta. Os preços esticam, voltam e se estabilizam, repetidamente. Uma estratégia de retorno à média se baseia nisso: quando um ativo se afasta de forma incomum do seu preço médio, ele tende a voltar na direção dessa média.
Para quem opera CFDs (Contratos por Diferença, um derivativo em que você especula sobre a alta ou a queda sem comprar o ativo), isso traz um jeito estruturado de identificar preços “esticados” e buscar o retorno ao nível intermediário. Este guia explica o que é a estratégia, quais indicadores a sustentam, como montar e testar, e onde ela costuma funcionar melhor em forex, ações e cripto.
O que é uma estratégia de retorno à média?
Uma estratégia de retorno à média trata movimentos extremos de preço como temporários. Quando o preço fica muito acima ou muito abaixo do nível “normal”, a estratégia busca o movimento de volta para esse nível. Em vez de perseguir um rompimento (quando o preço tenta “explodir” para cima ou para baixo), você opera contra o esticamento e espera o mercado voltar ao equilíbrio.
Ela faz parte do grupo de operações de retorno à média, usado em forex, índices, ações e commodities. A lógica é clara, mas exige disciplina: definir a média, medir a distância até ela e agir só quando essa distância ficar estatisticamente incomum (fora do padrão).
Retorno à média em termos de trading
Na prática, a estratégia assume que preço e média se comportam como se estivessem ligados por um elástico. Quando o preço se afasta demais, a “tensão” aumenta e o preço tende a voltar. Esse esticamento costuma aparecer como:
- Um pico rápido que deixa o preço bem acima de uma média móvel (média dos preços de um período, atualizada a cada novo candle)
- Uma queda forte que empurra o preço bem abaixo do padrão recente
- Um sinal de “sobrecompra” ou “sobrevenda” em um oscilador (indicador que oscila em uma faixa para mostrar força do movimento)
O objetivo não é acertar o topo ou o fundo exatos. É entrar quando a chance de correção aumenta e sair quando o preço volta na direção da média.
A base estatística: regressão à média
A ideia vem de um princípio estatístico chamado regressão à média. Em termos simples: resultados muito extremos tendem a ser seguidos por resultados mais moderados. Não é “uma força” que empurra de volta; é porque extremos são raros por definição.
No mercado, isso aparece como retorno à média após exageros emocionais. Medo e ganância afastam o preço do valor considerado justo, e depois o mercado tende a “esfriar”. Um exemplo:
- Suponha que o EUR/USD tenha média de 20 dias em 1,0850.
- O preço salta para 1,0980 por causa de uma manchete, e a liquidez diminui (menos compradores/vendedores disponíveis).
- A abordagem de retorno à média trata 1,0980 como um esticamento e procura um movimento de volta em direção a 1,0850.
O que pode ser “a média” (média móvel, VWAP, preço de equilíbrio)
“A média” é o ponto de referência que você escolhe. Os mais comuns:
- Uma média móvel, como a média móvel simples (SMA) de 20 períodos, que junta os preços recentes em uma linha mais “suave”
- VWAP (preço médio ponderado pelo volume), muito usado no intradiário porque dá mais peso aos preços com maior volume negociado
- Um preço de equilíbrio (estimativa de valor justo) de prazo maior, usado em operações de alguns dias a semanas
Cada escolha define um “centro” diferente. Quanto menor o período da média, mais vezes o preço cruza essa linha — gerando mais sinais, mas também mais ruído (movimentos aleatórios).
Como e por que a estratégia de retorno à média funciona
Essa estratégia funciona porque, muitas vezes, o mercado fica mais em consolidação (andando de lado) do que em tendência. Sem um motivo forte, compradores e vendedores fazem o preço oscilar em torno de um centro, criando as variações que a estratégia busca aproveitar.
Por que os preços voltam para uma média
O retorno acontece por motivos práticos:
- Provedores de liquidez e formadores de mercado (participantes que cotam preços de compra e venda para manter o mercado funcionando) geralmente atuam contra movimentos muito esticados
- Traders de curto prazo realizam lucro após movimentos fortes, reduzindo a pressão
- Reações exageradas a notícias perdem força depois do choque inicial
Nada disso garante retorno à média. Só explica por que, em momentos mais calmos, preços extremos costumam ser temporários.
Condições que favorecem o retorno
Duas condições deixam a abordagem mais confiável:
- Mercado lateral (range), quando o preço oscila entre regiões de suporte (onde costuma parar de cair) e resistência (onde costuma parar de subir), sem tendência
- Excesso de afastamento, quando o preço se move várias vezes a volatilidade típica (medida por desvio-padrão) em pouco tempo
Quando as duas aparecem, cresce a chance de correção. Quando uma tendência forte começa, essa chance cai — por isso, escolher o mercado e o momento é tão importante quanto o sinal.
Quando o desvio é sinal e quando é ruído
Nem todo afastamento da média é oportunidade. O desafio é separar um desvio “de verdade” de um movimento comum. Alguns filtros ajudam:
- Exigir uma distância mínima da média antes de agir, como 2 desvios-padrão (medida de dispersão: quanto os preços costumam variar em torno da média)
- Confirmar com uma segunda ferramenta, para não depender de um único indicador
- Evitar sinais perto de notícias importantes, quando pode começar uma tendência real
Tratar qualquer oscilação como sinal normalmente leva ao excesso de operações.
Indicadores que sustentam uma estratégia de retorno à média
Indicadores transformam “longe demais da média” em números. Em geral, combina-se um oscilador de momentum (força do movimento) com um indicador de bandas (faixas) baseado em volatilidade.
RSI para sobrecompra e sobrevenda
O Índice de Força Relativa (RSI) mede a velocidade e o tamanho dos movimentos recentes numa escala de 0 a 100. No padrão de 14 períodos:
- Acima de 70: sobrecompra, possível correção para baixo
- Abaixo de 30: sobrevenda, possível repique para cima
O RSI, sozinho, não define a hora de entrar. Em tendência forte, ele pode ficar “esticado” por muito tempo, então costuma funcionar melhor como confirmação.
Bandas de Bollinger e desvio-padrão
Bandas de Bollinger mostram uma média móvel com uma banda superior e outra inferior a uma certa distância, normalmente 2 desvios-padrão. Como, em uma distribuição normal, cerca de 95% dos valores ficam dentro de 2 desvios-padrão, tocar a banda externa sugere um movimento estatisticamente esticado.
Leitura clássica de retorno:
- Preço toca a banda inferior e fecha de volta “dentro” das bandas: possível compra
- Preço toca a banda superior e fecha de volta “dentro” das bandas: possível venda
Z-score e a distância até a média
O Z-score mostra quantos desvios-padrão o preço está distante da média. É uma medida direta do “esticamento”. A fórmula é:
Z = (Preço atual − Média) ÷ Desvio-padrão
Exemplo:
- Média (20 períodos): 1,2500
- Desvio-padrão: 0,0040
- Preço atual: 1,2580
- Z = (1,2580 − 1,2500) ÷ 0,0040 = +2,0
Z de +2 indica que o preço está 2 desvios-padrão acima da média (esticado para cima). Z de −2 indica o oposto (esticado para baixo). Uma calculadora de retorno à média pode calcular o Z-score automaticamente a cada novo candle, sem conta manual.
Canal de Keltner e ATR para bandas ajustadas à volatilidade
O Canal de Keltner cria bandas usando o ATR (Average True Range, intervalo médio verdadeiro) em vez de desvio-padrão. O ATR mede a volatilidade “real” (o quanto o preço tem oscilado), então o canal abre em mercados agitados e fecha em mercados calmos. Muitos traders usam os dois:
- Bandas de Bollinger para ver o esticamento estatístico
- Canal de Keltner para enxergar o contexto de volatilidade
Quando ambos indicam extensão, o sinal tende a ser mais confiável.
Distância da média móvel e bandas simples de retorno
Uma forma mais simples mede a distância percentual entre o preço e uma média móvel. Se o preço estiver X% acima ou abaixo, o desvio vira candidato a retorno. É menos preciso que o Z-score, mas é fácil de ver no gráfico.
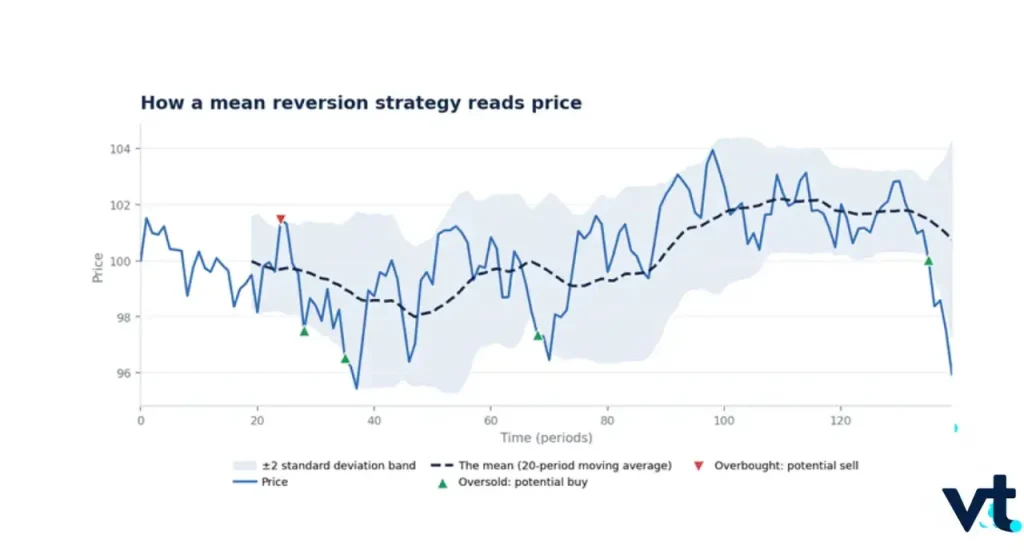
Nota: Preço oscilando em torno da média de 20 períodos, com esticamentos até as bandas externas sinalizando possíveis entradas de retorno.
| Indicador | O que mede | Sinal típico de retorno à média |
| RSI (14) | Momentum em uma escala de 0 a 100 | Acima de 70 (sobrecompra), abaixo de 30 (sobrevenda) |
| Bandas de Bollinger (20, 2) | Distância em desvios-padrão | Toque na banda externa e fechamento de volta dentro |
| Z-score | Desvios-padrão em relação à média | Leitura de +2 ou −2 (ou mais) |
| Canal de Keltner | Bandas de volatilidade com base no ATR | Fechamento fora do canal |
Como montar e operar uma estratégia de retorno à média
Entender os indicadores é só parte do trabalho. O restante é transformar isso em regras executáveis. Um plano funcional tem quatro partes: regras de entrada e saída, limite de desvio, tamanho da posição e testes.
Definindo regras de entrada e saída
Regras claras reduzem o improviso. Um modelo simples:
- Entrada: preço fecha abaixo da banda inferior e o RSI fica abaixo de 30 (para compra), com a lógica inversa para venda
- Saída (alvo): preço volta para a média móvel (a própria média)
- Saída (stop): preço fecha uma distância definida além da banda de entrada
O alvo é a média. A ideia é buscar a volta ao “normal”, então os ganhos tendem a ser menores e mais frequentes.
Escolhendo o período e o limite de desvio
Duas configurações mudam todos os sinais:
- Período de cálculo (lookback): quantos candles entram na média e nas bandas
- Limite de desvio: o quanto o preço precisa se afastar para você agir
Períodos menores reagem mais rápido, mas geram mais sinais falsos. Um limite mais amplo (por exemplo, 2,5 desvios-padrão em vez de 2) reduz a quantidade de operações, mas tende a filtrar entradas ruins. O “melhor” ajuste depende do ativo e do tempo gráfico.
Tamanho da posição e posicionamento do stop
Como as entradas vão contra o movimento atual, controle de risco é obrigatório. Boas práticas:
- Arriscar uma parcela pequena e fixa do capital por operação, muitas vezes 1% a 2%
- Colocar stop-loss (ordem de saída automática com prejuízo) além da banda, para sair rápido se o movimento virar tendência
- Calcular o tamanho da posição pela distância do stop, não por lote fixo
Exemplo em uma conta de US$ 5.000:
- Risco por operação: 1% = US$ 50
- Stop: 25 pips no EUR/USD (pip é a menor variação de preço, geralmente a 4ª casa decimal no par)
- O tamanho da posição é ajustado para que 25 pips de perda equivalham a US$ 50
A regra é simples: definir a perda máxima antes de entrar, sempre.
Backtest antes de operar com dinheiro real
Antes de usar capital real, teste as regras em dados históricos (backtest). Isso mostra como a estratégia teria se comportado e ajuda a identificar ajustes fracos. Sequência prática:
- Rodar backtest com pelo menos alguns anos de dados
- Fazer forward test em uma conta demo para confirmar o comportamento em tempo real
- Depois, operar com tamanho pequeno e controlado
No MetaTrader 4 e no MetaTrader 5, o Strategy Tester (testador de estratégias) permite testar uma estratégia programada candle a candle, e a VT Markets oferece suporte às duas plataformas em conta real e demo.
Onde a estratégia de retorno à média funciona melhor
Retorno à média não serve para tudo. Ela se destaca em alguns mercados e sofre em outros.
Retorno à média no Forex
O forex costuma favorecer retorno à média porque muitos pares passam longos períodos em consolidação. Pares de economias estáveis e mais conectadas frequentemente oscilam em torno de níveis conhecidos, e o pairs trading (operação em pares: comprar uma moeda e vender outra relacionada para explorar a diferença de movimento) é uma extensão comum. A estratégia perde eficiência quando um banco central muda a política e o par entra em uma tendência forte.
Retorno à média em ações e índices
Em ações, o retorno à média aparece mais:
- Em índices amplos, que tendem a oscilar menos do que ações individuais
- Perto de suportes e resistências após exageros
- Em setups de arbitragem estatística (comparar dois ativos relacionados e operar a diferença), negociando duas ações ligadas uma contra a outra
Ações individuais têm risco de gap (abertura com salto de preço, sem negociação no meio) em resultados trimestrais, então muitos preferem índices para operações mais “limpas”.
Retorno à média em criptomoedas
Cripto é o caso mais difícil. A volatilidade alta cria muitos esticamentos, que parecem oportunidades. Mas a mesma volatilidade também gera tendências fortes que punem entradas antecipadas. Pode funcionar em fases claramente laterais, com controle de risco rigoroso.
Melhores tempos gráficos e condições de mercado
Não existe um tempo gráfico “único” ideal. Como referência:
| Tempo gráfico | Uso típico | Observações |
| 5–15 minutos | Retorno intradiário | Mais sinais, mais ruído |
| 1–4 horas | Retorno “swing” (dias) | Ranges mais claros, menos operações |
| Diário | Retorno de posição | Mais lento, qualidade maior |
Em qualquer caso, a regra é a mesma: priorize mercados laterais e evite quando uma tendência forte assume o controle.
Retorno à média vs. seguir tendência
Uma forma direta de entender retorno à média é compará-lo ao oposto.
Retorno à média vs. momentum e tendência
Retorno à média opera contra o movimento atual, esperando a volta para a média. Estratégias de tendência e momentum operam a favor do movimento, esperando continuidade.
| Característica | Retorno à média | Seguir tendência |
| Ideia central | O preço volta para a média | O preço continua andando |
| Melhor mercado | Lateral | Com tendência |
| Entrada | Contra o movimento | A favor do movimento |
| Perfil típico | Maior taxa de acerto, ganhos menores | Menor taxa de acerto, ganhos maiores |
| Risco principal | Tendência que não volta | Mercado lateral que “serra” (vai e volta e gera perdas repetidas) |
Quando preferir uma abordagem ou outra
A decisão depende do estado do mercado:
- Prefira retorno à média quando o preço oscila dentro de um range definido
- Prefira tendência quando o preço faz topos mais altos ou fundos mais baixos de forma clara
- Fique fora quando o cenário estiver confuso
Como combinar as duas em um só modelo
Muitos traders usam as duas e alternam conforme a condição. Um modelo simples:
- Use um filtro de tendência, como uma média móvel longa, para identificar o “regime”
- Aplique retorno à média apenas quando o filtro indicar lateralização
- Aplique regras de tendência quando o filtro indicar tendência
A “melhor” estratégia de retorno à média é a que se encaixa no mercado em que você está operando. Ignorar uma tendência forte não é estratégia — é torcida.
Riscos e limites de uma estratégia de retorno à média
Nenhum método ganha em todas as condições, e o retorno à média tem pontos fracos.
Quando o retorno à média falha (tendências fortes, quebras de regime)
A estratégia falha quando a média deixa de ser uma referência útil:
- Uma tendência forte continua se estendendo, e cada entrada “esticada” dá prejuízo
- Uma quebra estrutural (mudança brusca de cenário), como mudança de política ou choque, altera o “valor justo”
Nos dois casos, o preço não volta e as operações contra o movimento acumulam perdas.
O risco de “pegar a faca caindo”
Entrar comprado contra uma queda forte é o famoso “pegar a faca caindo”. O ativo parece barato, você compra, e ele cai mais. É um dos jeitos mais comuns de destruir uma estratégia de retorno à média. Um stop-loss firme além da banda é o que limita a perda.
Uma estratégia de retorno à média é lucrativa?
Muita gente pergunta se dá para ganhar dinheiro com retorno à média. A resposta realista:
- Pode ser lucrativa em mercados laterais, com disciplina no risco
- Costuma perder em tendências fortes e prolongadas
- O ponto forte é somar muitos ganhos pequenos com alta probabilidade, não depender de poucos ganhos grandes
Ou seja: ela só tende a ser lucrativa nas condições certas, com gestão de risco rígida. Escolher o mercado pesa tanto quanto os indicadores.
Perguntas frequentes (FAQs)
O que é uma estratégia de retorno à média?
É um método que parte da ideia de que o preço tende a voltar para a média ao longo do tempo. O trader identifica quando o preço se afastou demais dessa média usando ferramentas como médias móveis, Bandas de Bollinger ou Z-score e busca o movimento de volta.
Como funciona o retorno à média?
Funciona considerando que movimentos extremos costumam ser temporários. Quando o preço sobe ou cai demais em relação a uma média estatística, a estratégia trata essa distância como oportunidade, entra contra o movimento e sai conforme o preço volta na direção da média. Ela tende a funcionar melhor em mercado lateral.
Quais indicadores são mais usados no retorno à média?
Os mais comuns são RSI, Bandas de Bollinger, Z-score e Canais de Keltner. O RSI sinaliza sobrecompra e sobrevenda; Bollinger e Keltner criam faixas com base na volatilidade; e o Z-score mostra quantos desvios-padrão o preço está da média.
Uma estratégia de retorno à média é lucrativa?
Pode ser lucrativa em mercados laterais, mas nenhuma estratégia ganha sempre. Ela tende a ir mal em tendências fortes, quando o preço continua se afastando em vez de voltar. Por isso, controles de risco, stop e escolha do mercado são decisivos.
Retorno à média funciona no forex?
Pode funcionar no forex porque muitos pares passam longos períodos em consolidação. É comum aplicar em pares laterais e em moedas correlacionadas com operação em pares (pairs trading), mas a eficiência cai em movimentos direcionais fortes causados por juros ou mudanças de política monetária.
Coloque uma estratégia de retorno à média para funcionar
Uma estratégia de retorno à média recompensa paciência, regras claras e gestão de risco consistente mais do que qualquer indicador isolado. Defina a média, meça o esticamento e só opere quando a probabilidade realmente favorecer a volta ao centro.
O próximo passo é testar suas regras em um ambiente parecido com o real. Com a VT Markets, você pode fazer backtest e operar uma estratégia de retorno à média no MetaTrader 4 e no MetaTrader 5, aplicar RSI, Bandas de Bollinger e Canais de Keltner e ajustar o setup em conta demo antes de operar no real.







