





Resumo de mercado de agosto
Em agosto, os mercados deixaram em segundo plano as tensões geopolíticas e passaram a centrar-se na política monetária (decisões dos bancos centrais sobre taxas de juro e liquidez), na inflação (subida generalizada dos preços) e na volatilidade do mercado obrigacionista (oscilações do preço das obrigações, que mexem com as taxas de juro). Com a tensão EUA-Irão menos dominante, os investidores concentraram-se em saber se o crescimento económico, ainda robusto, e uma inflação persistente poderiam voltar a empurrar as taxas de juro para cima.
O discurso em Jackson Hole do presidente da Fed (banco central dos EUA), Kevin Warsh, reforçou essa incerteza. Apesar de sublinhar a força da economia norte-americana, Warsh manteve prudência quanto à inflação e reiterou o compromisso da Fed com a meta de 2% (objetivo anual de inflação). Em paralelo, o aumento das recompras de títulos do Tesouro (o Estado compra a sua própria dívida no mercado) promovido pelo secretário do Tesouro, Scott Bessent, colocou em destaque a ligação entre política orçamental (impostos e despesa pública), mercados de dívida e política monetária.
Os resultados das empresas deram mais suporte. Lucros recorde nos EUA e continuidade do investimento em IA (inteligência artificial) ajudaram as ações a aguentar-se apesar de taxas mais altas (rendibilidades das obrigações a subir), enquanto o ouro e a Bitcoin também tiveram um desempenho forte no mês.
Temas-chave
- O risco de subida das taxas voltou, com a inflação ainda elevada. Leituras mais suaves da inflação trouxeram algum alívio, mas os comentários de Warsh em Jackson Hole mantiveram em cima da mesa a hipótese de novo aperto da Fed (subida de taxas para travar a inflação). A inflação ligada a tarifas (impostos sobre importações, que podem encarecer bens) e preços da energia elevados aumentaram a incerteza.
- O mercado obrigacionista expôs uma tensão crescente de política económica. As recompras de Treasuries (obrigações do Tesouro dos EUA) — visando influenciar os custos de financiamento de longo prazo — aumentaram a atenção sobre como a política orçamental e a política da Fed podem interagir.
- Lucros fortes mantiveram viva a história de crescimento da IA. Lucros recorde e investimento contínuo em infraestruturas de IA (centros de dados, chips e capacidade de computação) sustentaram as ações, com a tecnologia a continuar a ser um pilar de resistência do mercado.
Dólar gere sinais contraditórios de política económica
O dólar dos EUA enfrentou forças em sentidos diferentes em agosto, com a inflação persistente, a mudança de expectativas sobre a Fed e preocupações com a política orçamental a influenciarem o mercado cambial.
O discurso de Warsh em Jackson Hole reforçou a prudência da Fed. Embora a inflação recente tenha abrandado, a inflação subjacente (tendência mais estável, excluindo itens muito voláteis como energia e alimentos) continua acima da meta de 2%. Ao mesmo tempo, a robustez da economia e do mercado de trabalho mantém a possibilidade de nova subida de taxas até ao final de 2026.
Em paralelo, as recompras do Tesouro por Bessent complicaram o cenário, ao levantarem dúvidas sobre se a política orçamental e a política monetária estão a puxar as condições financeiras (facilidade/dificuldade de obter crédito e o seu custo) em direções diferentes.
EUR: Beneficiou por vezes da fraqueza do USD, embora a expectativa de possível aperto do BCE (Banco Central Europeu) tenha limitado a diferença de políticas entre blocos.
JPY: USDJPY manteve-se volátil, à medida que as rendibilidades das obrigações do Tesouro (taxas implícitas nas obrigações) e a mudança de expectativas sobre a Fed e o BoJ (Banco do Japão) mexeram com o par.
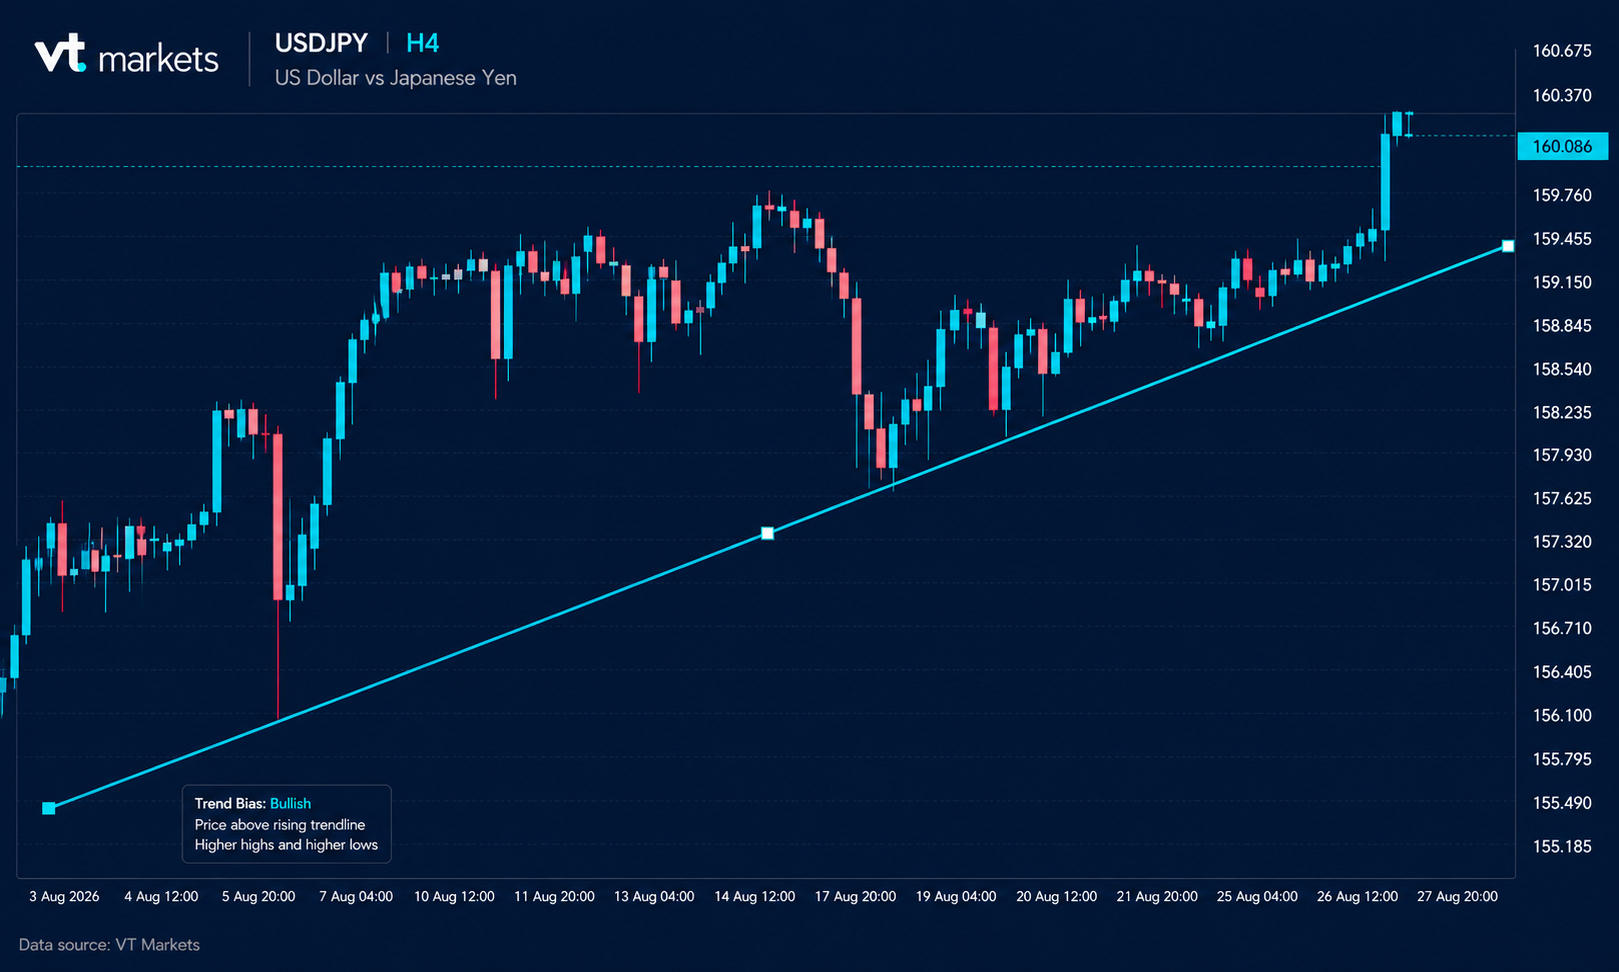
Os mercados cambiais (FX, compra e venda de moedas) deverão continuar sensíveis à inflação, às taxas das obrigações e a qualquer mudança nas expectativas de política da Fed, do BCE e do BoJ.
Petróleo mantém-se firme com alívio dos riscos geopolíticos
O mercado do petróleo esteve relativamente mais calmo em agosto, com as tensões EUA-Irão menos presentes, embora o risco de perturbações no fornecimento no Médio Oriente se mantenha.
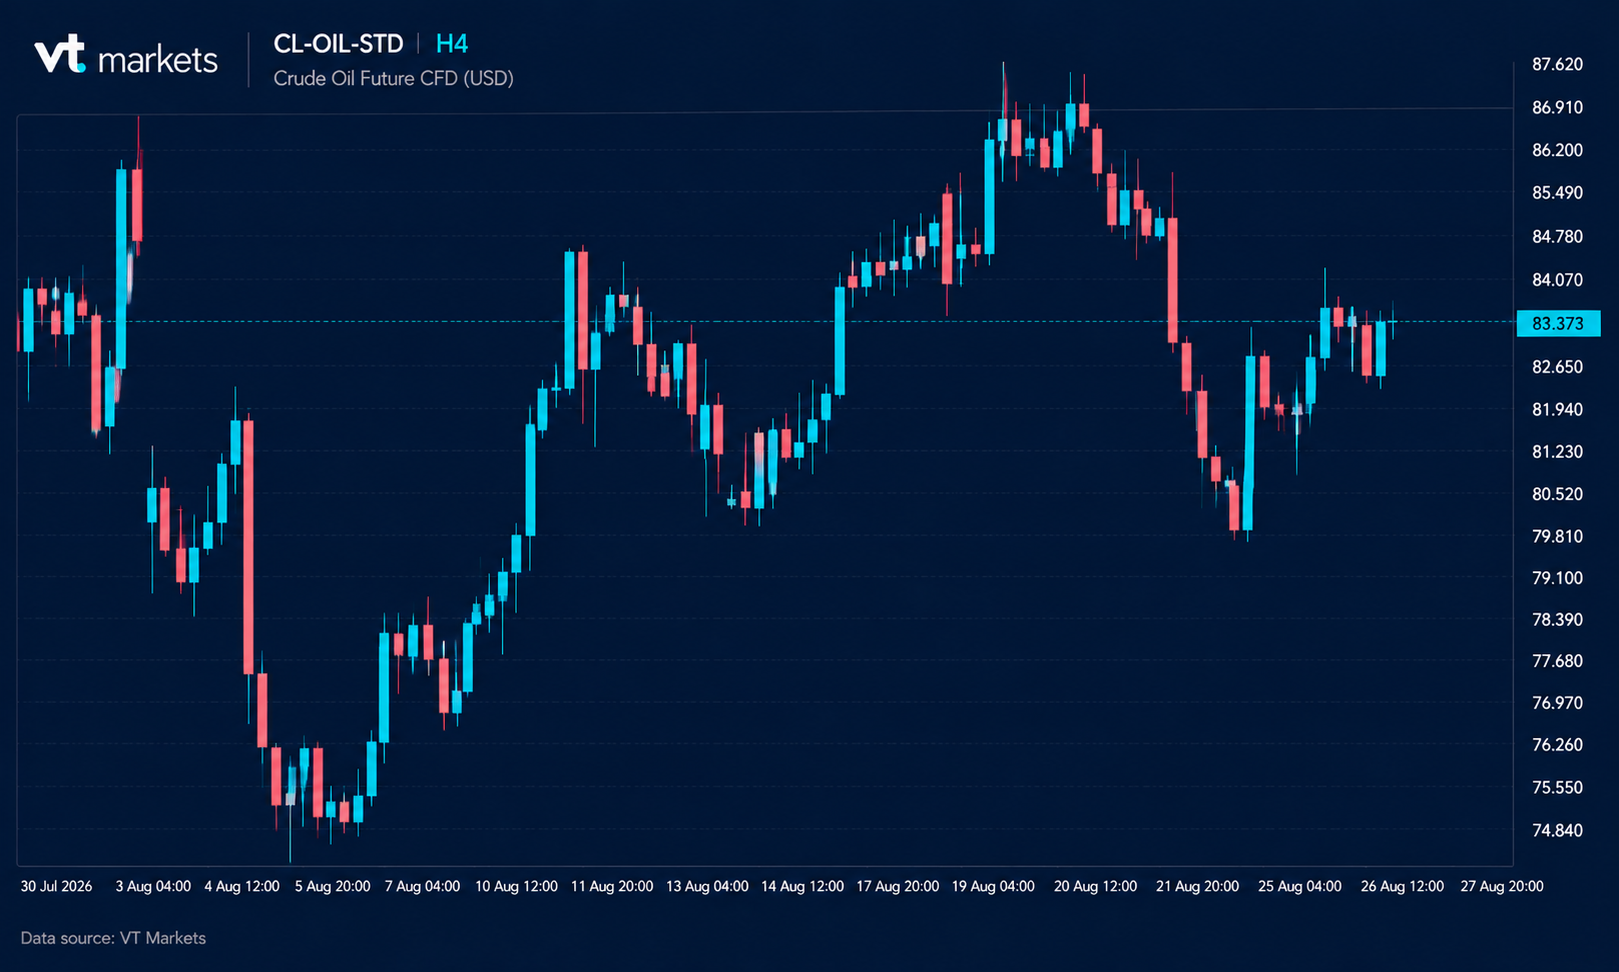
A procura também será determinante. A atividade económica nos EUA continua a apoiar, enquanto sinais de fraqueza noutros locais, incluindo a China, podem pesar nas perspetivas.
As preocupações com o Estreito de Ormuz (passagem estratégica por onde circula uma parte relevante do petróleo mundial) continuaram a dar suporte de base, mas a atenção virou-se cada vez mais para como os preços da energia podem afetar a inflação global. Com a inflação acima da meta nos EUA e na Europa, uma nova subida forte do crude (petróleo bruto) pode complicar as decisões dos bancos centrais.
Assim, o próximo movimento do petróleo pode depender do equilíbrio entre riscos geopolíticos do lado da oferta (capacidade de produção e transporte) e a procura global.
Resultados ligados à IA mantêm ações resistentes
As ações mantiveram-se resistentes em agosto, apesar da subida das taxas das obrigações e da inflação persistente, apoiadas por fundamentos empresariais sólidos (lucros e balanços).
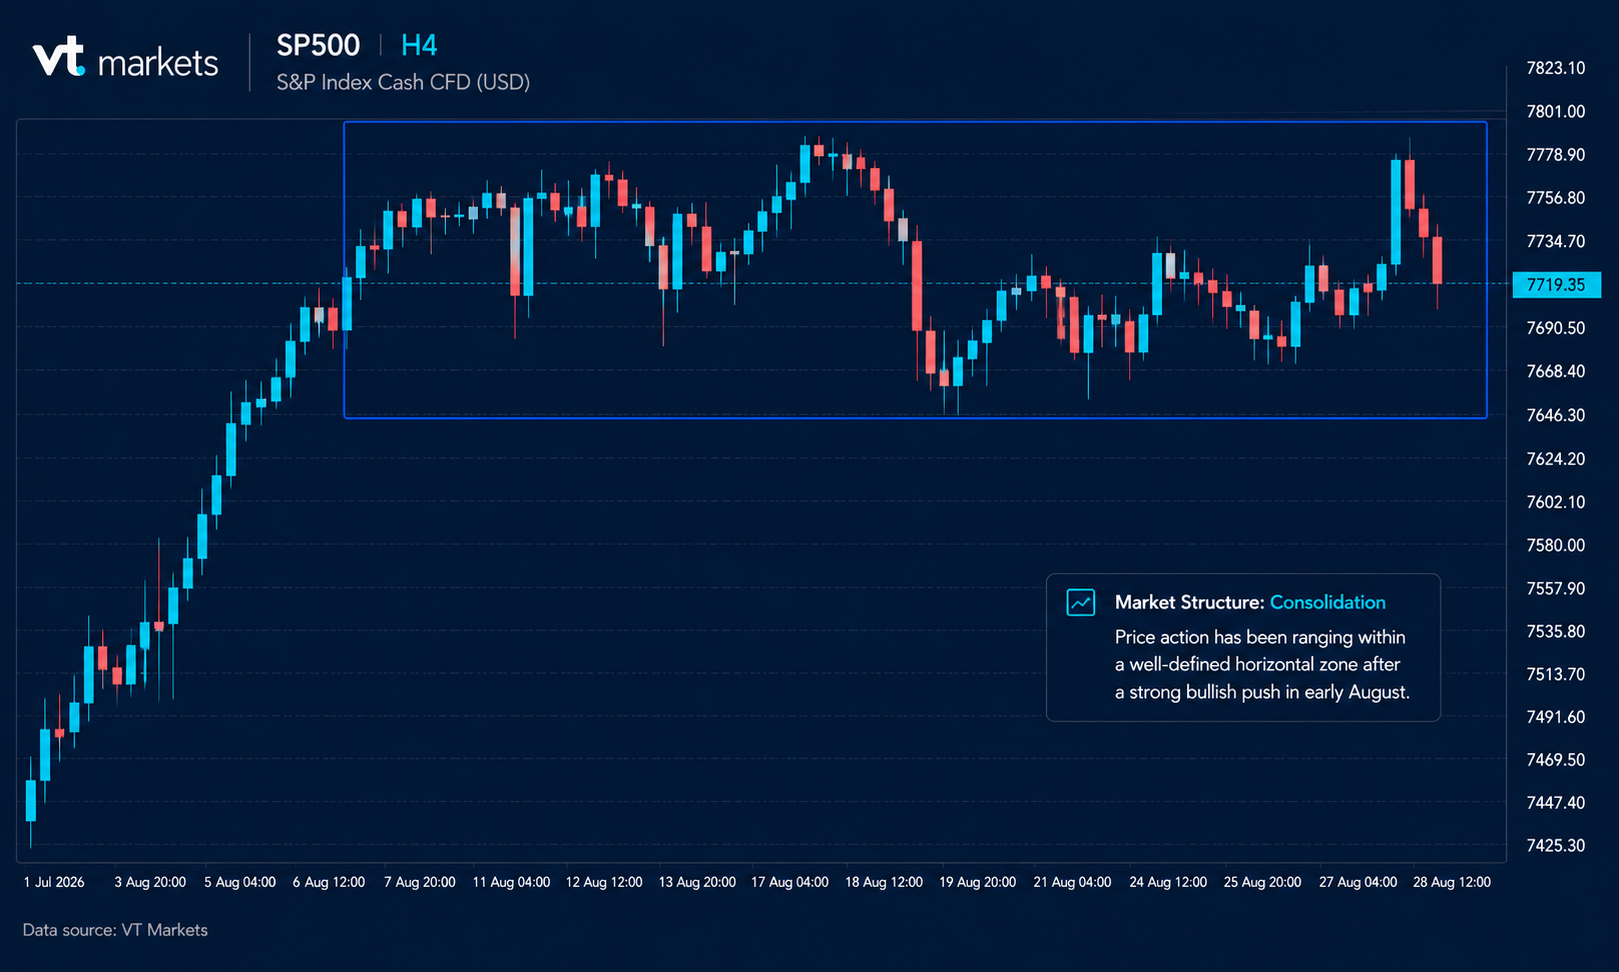
Os lucros das empresas nos EUA atingiram máximos no segundo trimestre, e Warsh referiu que os lucros do S&P 500 tinham subido mais de 20% no último ano. As tecnológicas continuaram a investir de forma agressiva em infraestruturas de IA, e os resultados mais recentes da Nvidia reforçaram a procura subjacente.
No entanto, a rentabilidade recorde das empresas contrasta com uma fatia historicamente baixa do rendimento nacional a ir para os trabalhadores, o que levanta dúvidas sobre a capacidade de manter o consumo no longo prazo.
Para as ações, o foco está em saber se os lucros e o crescimento impulsionado pela IA conseguem continuar a suportar avaliações elevadas (preços altos face a lucros), num contexto de condições financeiras restritivas. Avaliações altas no setor tecnológico podem tornar o mercado mais sensível a resultados abaixo do esperado, dados económicos fracos ou nova subida das taxas das obrigações.
Ouro dispara com preocupações orçamentais a apoiar a procura
O ouro foi um dos destaques de agosto, a subir cerca de 13%, com a fraqueza do dólar, preocupações orçamentais e nova procura a sustentarem o metal precioso.
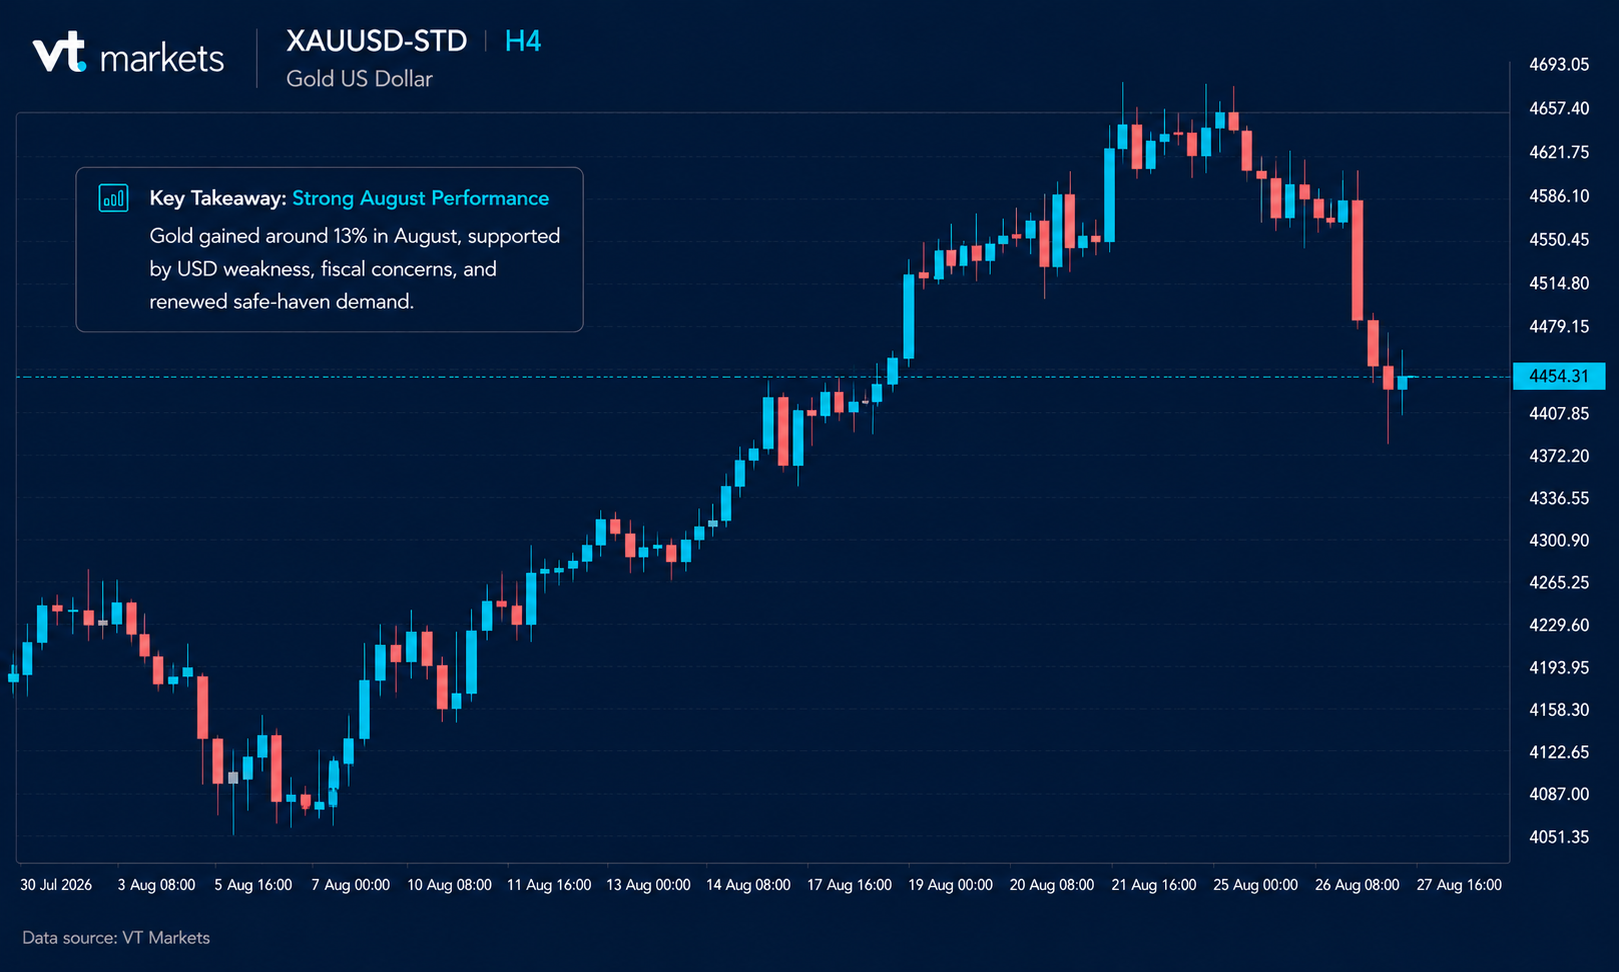
As recompras de Treasuries aumentaram as preocupações com os custos de financiamento de longo prazo dos EUA e com a dívida pública, reforçando a procura por ativos “duros” (bens com valor físico ou escassez, usados como proteção), mesmo com a Fed a manter uma política restritiva.
Isto torna o cenário do ouro mais complexo. O compromisso de Warsh com a meta de 2% da Fed significa que novas subidas de taxas continuam possíveis se a inflação se mantiver elevada. Taxas das obrigações mais altas e um dólar mais forte tendem a pressionar ativos sem rendimento (como o ouro, que não paga juros), podendo aumentar a volatilidade.
Assim, o ouro entra em setembro entre forças opostas: política monetária mais apertada de um lado e preocupações com inflação, dívida pública e perda do poder de compra da moeda no longo prazo do outro.
O ouro está disponível para negociação como CFD XAUUSD na VT Markets. Explore o mercado de ouro 24/7. (CFD, “contrato por diferença”, é um instrumento que replica o preço e permite ganhar ou perder com a variação, sem possuir o ativo.)
Bitcoin sobe com aumento da procura por ativos de reserva
O mercado cripto recuperou com força em agosto, com a Bitcoin a voltar acima de 80.000 dólares, à medida que o apetite pelo risco (disponibilidade para investir em ativos mais voláteis) se espalhou para o mercado mais amplo de ativos digitais.
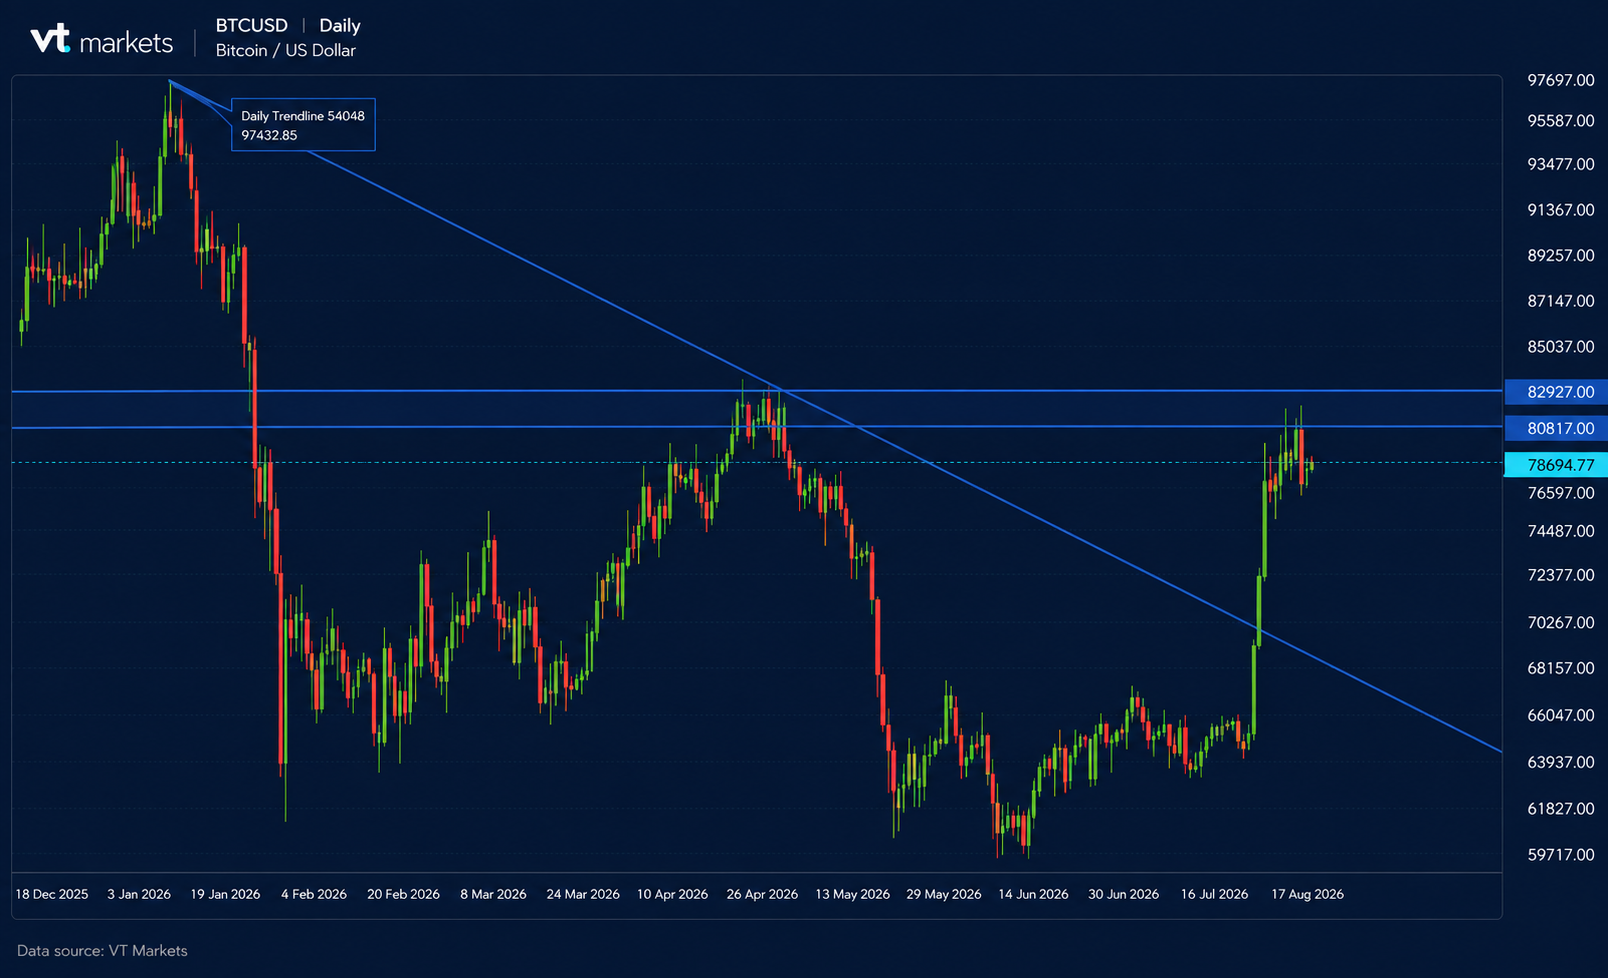
O movimento foi relevante porque ocorreu ao mesmo tempo que crescia a discussão sobre novas subidas de taxas pela Fed. A Bitcoin negociou cada vez mais em linha com o ouro, como parte de uma narrativa de ativos de reserva, apoiada por preocupações com a dívida pública dos EUA, intervenção no mercado de Treasuries e perda do poder de compra da moeda no longo prazo.
A procura institucional (de grandes investidores, como fundos) também foi importante, com os ETFs spot de Bitcoin nos EUA a registarem entradas de capital significativas no final do mês. (ETF é um fundo negociado em bolsa; “spot” significa que segue o preço à vista.)
A atenção vira-se agora para se a recuperação da Bitcoin se alarga ao resto do mercado cripto. Ethereum, Solana e outras grandes criptomoedas já mostraram novo ímpeto, sugerindo que algum capital começa a ir para ativos de risco mais elevado.
Condições financeiras mais apertadas continuam a ser o principal travão à entrada em setembro.
Sinais iniciais para setembro
Setembro começa com uma questão-chave: o crescimento económico e os lucros das empresas conseguem manter-se suficientemente fortes para absorver mais um período de taxas de juro elevadas?
Os dados de inflação podem definir o rumo das taxas.
A inflação, os dados de emprego e as taxas das obrigações continuarão no centro das expectativas de política. Nova pressão inflacionista pode reforçar a expectativa de mais subidas de taxas pela Fed ou pelo BCE, elevando as taxas das obrigações e tornando o cenário mais difícil para ativos sensíveis às taxas (que tendem a sofrer quando os juros sobem, como ações de crescimento e imóveis).
Uma nova pressão na inflação, incluindo via preços do petróleo mais altos, pode reforçar expectativas de aperto, enquanto uma inflação mais baixa ou crude mais barato pode aliviar a pressão sobre as taxas das obrigações e sobre ativos sensíveis às taxas.
Mercados fortes enfrentam maior exigência.
Ações, ouro e Bitcoin entram em setembro relativamente firmes, apesar de expectativas de política mais restritiva.
- Ações: Avaliações elevadas aumentam a sensibilidade a lucros e taxas das obrigações.
- Ouro: Preocupações orçamentais continuam a apoiar, mas taxas mais altas são um fator negativo.
- Bitcoin: O foco passa para as condições financeiras e para saber se o ímpeto se estende ao resto do mercado cripto.
No geral, agosto mostrou a resistência dos mercados apesar de um contexto de taxas de juro mais difícil. A atividade económica forte, lucros recorde e investimento contínuo em IA sustentaram o risco, enquanto o ouro e a Bitcoin beneficiaram de narrativas associadas a política orçamental e a ativos de reserva.
Setembro vai testar se estes temas resistem a nova pressão na inflação, subida das taxas das obrigações e possibilidade de mais aperto monetário.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.







