





Em março, os mercados ficaram muito mais sensíveis às notícias, com a tensão geopolítica no Médio Oriente a provocar uma fuga ao risco (investidores a preferirem ativos mais “seguros” e a reduzirem exposição a ativos de risco) em várias classes de ativos. Esta análise mensal cobre câmbio (mercado de moedas), metais, petróleo, índices e criptoativos, com foco em como o risco de guerra, os preços da energia e a expectativa de cortes de juros mais tarde do que o previsto redefiniram a direção do mercado para abril.
Resumo do mercado em março
Março marcou uma mudança clara de tom. Depois de fevereiro, mais estável e sem tendência definida, março ficou muito mais dependente de manchetes, com a escalada das tensões entre o Irão, os EUA e Israel. Os mercados saíram da negociação “em intervalo” (preços a oscilar entre níveis) e passaram para uma postura mais defensiva, com os investidores a reagirem rapidamente a cada mudança no cenário geopolítico.
A energia foi o primeiro e mais claro canal dessa reavaliação de preços. O petróleo disparou, com os investidores a incorporarem um prémio de risco (valor extra no preço) devido à possibilidade de interrupções na oferta no Médio Oriente e no Estreito de Ormuz. Esse movimento alastrou ao resto do cenário macroeconómico (visão geral da economia). Preços do petróleo mais altos aumentaram preocupações com a inflação (subida generalizada de preços), reduziram a convicção em cortes de juros no curto prazo e reforçaram o cenário de juros elevados por mais tempo, sobretudo nos EUA (Fed, o banco central norte-americano).
O resultado foi um mês em que a força defensiva do dólar, a pressão sobre os metais preciosos, a queda moderada nas ações e as criptomoedas em intervalo, mas nervosas, tiveram o mesmo motor principal. Março foi menos sobre agravamento da economia e mais sobre a reavaliação do risco num ambiente geopolítico mais instável.
Principais moedas
O mercado cambial (FX, compra e venda de moedas) manteve-se, no geral, dentro de intervalos em março, mas o viés (tendência de fundo) passou a favorecer o dólar norte-americano.
O dólar ganhou apoio por procura de refúgio (compra por segurança) e por uma revisão das expectativas sobre a Fed. Com o petróleo a subir e os riscos de inflação a regressarem, o mercado adiou a data provável de cortes de juros nos EUA. Isso manteve o dólar firme, apesar de a maioria dos pares principais não ter entrado numa tendência clara.
O EURUSD refletiu esse equilíbrio. O par ficou preso num intervalo já conhecido, já que a força do dólar compensou dados fracos, mas relativamente estáveis, da zona euro. A volatilidade (oscilações rápidas) aumentou com notícias geopolíticas, mas sem continuidade suficiente para criar tendência. O movimento dos preços foi irregular, não direcional.
No conjunto, o câmbio continua mais guiado pelo sentimento do que por mudanças fortes nos fundamentos internos (dados e condições económicas de cada região). Isto pode mudar em abril se os preços da energia passarem a aparecer de forma mais clara nos dados de inflação e nas expectativas para os bancos centrais.
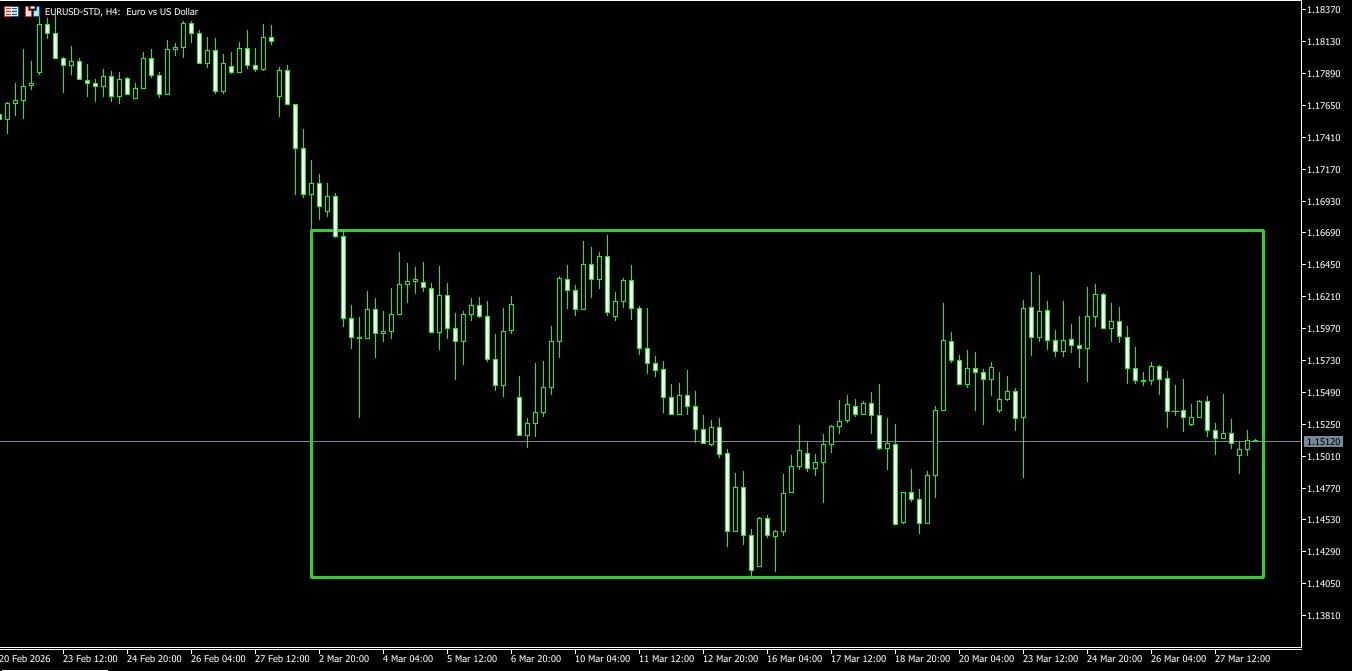
Fig. 1: gráfico EURUSD de 4 horas mostra negociação em intervalo apesar da força geral do USD
O comportamento dos preços sugere que o mercado continua a respeitar suportes e resistências horizontais (níveis onde tende a parar e inverter) em vez de entrar numa tendência. Um movimento claro para fora do intervalo indicaria uma posição macro mais definida.
Acompanhe se o dólar mantém a procura de refúgio (compras por segurança) caso a tensão no Médio Oriente continue elevada em abril.
Metais mais negociados
O ouro e a prata estiveram sob pressão em março, apesar do aumento do stress geopolítico.
Em condições normais, um agravamento do conflito tende a apoiar a procura por refúgio em metais. Desta vez, esse efeito foi superado por um dólar mais forte, subida dos rendimentos reais (juros ajustados à inflação) e menor confiança em cortes de juros próximos pela Fed. Com os cortes adiados, aumentou o “custo de oportunidade” (o que se perde por não investir noutra alternativa) de manter metais sem rendimento (ativos que não pagam juros), limitando subidas.
O ouro recuou porque os investidores deram prioridade à liquidez (facilidade de converter em dinheiro) e à preservação de caixa, em vez de posições defensivas tradicionais. A prata enfrentou os mesmos ventos contrários, com pressão adicional por dúvidas sobre a procura industrial (uso na indústria). Se um conflito prolongado aumentar os custos de energia e pesar no crescimento, a prata — mais ligada ao ciclo económico — tende a perder apoio.
Assim, ambos os metais foram mais influenciados pelas expectativas sobre política monetária e pelos rendimentos reais do que por entradas típicas de refúgio.
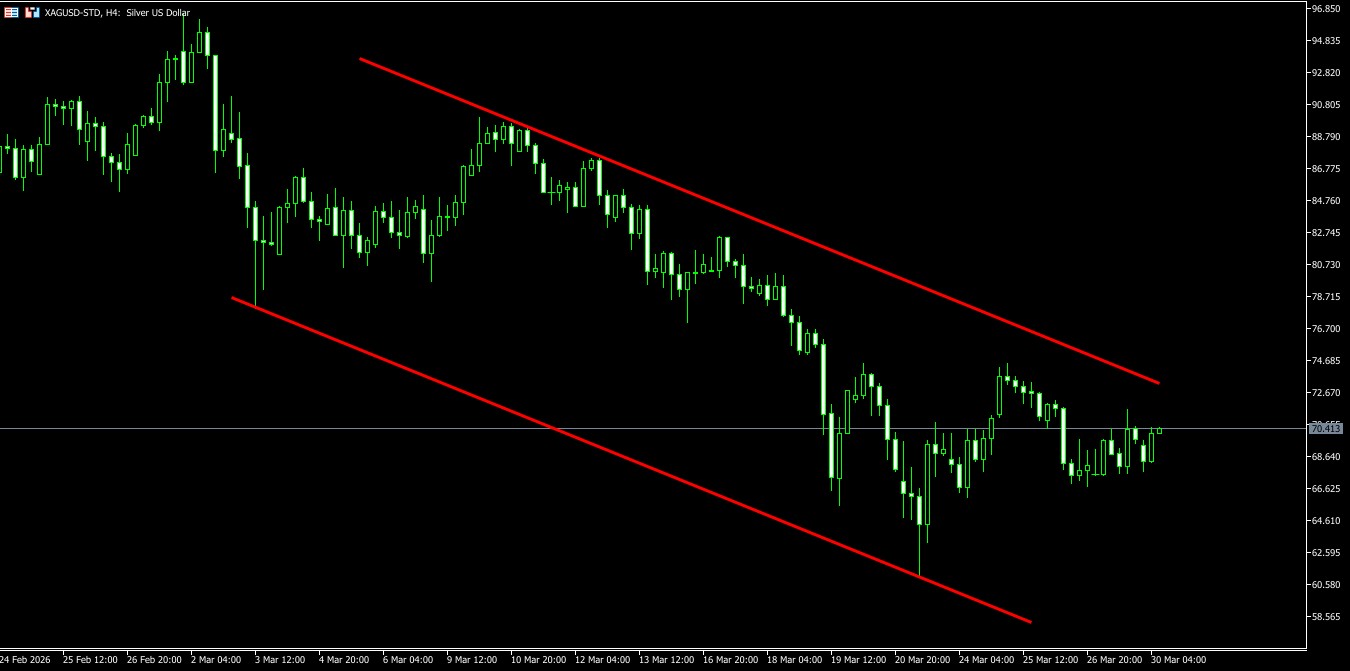
Fig. 2: gráfico da prata de 4 horas mostra pressão descendente persistente em março
A estrutura em “canal” indica que as subidas foram, sobretudo, correções (recuperações temporárias) e não um impulso forte de alta. Enquanto o preço não romper acima da linha superior, o tom mantém-se cauteloso.
Acompanhe se um dólar mais fraco ou a descida dos rendimentos permite aos metais estabilizarem em abril.
O petróleo lidera
O petróleo foi o mercado central de março.
Os preços do crude dispararam, com a escalada no Médio Oriente a trazer de volta um prémio geopolítico aos mercados de energia. As preocupações focaram-se no Estreito de Ormuz, em infraestruturas energéticas da região e no risco de um conflito mais amplo interromper uma parte importante da oferta mundial. O crude subiu acima de 100 dólares por barril e manteve elevada sensibilidade a cada nova evolução.
Este movimento foi além do mercado de energia. O crude mais caro alimentou as expectativas de inflação e complicou o cenário para os bancos centrais. Em vez de antecipar uma descida de juros mais simples, o mercado teve de ponderar se uma nova vaga de inflação energética poderá adiar ainda mais o apoio da política monetária.
O gás natural também subiu, enquanto os investidores avaliavam o risco de falhas de abastecimento. Mesmo com libertações de reservas estratégicas e tentativas de acalmar os mercados, o prémio de risco manteve-se, porque a situação geopolítica continuou incerta.
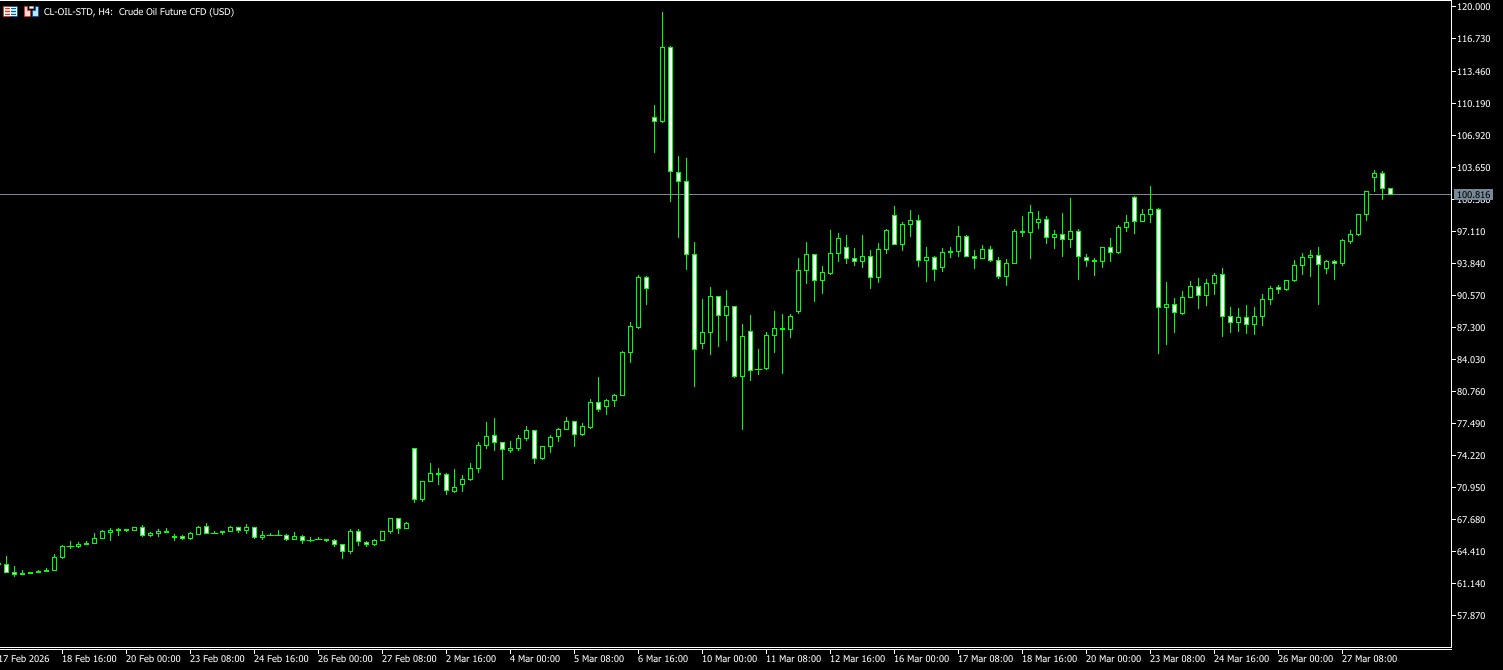
Fig. 3: gráfico do petróleo de 4 horas mostra o pico de março e negociação perto dos 100 dólares
O gráfico mostra que, mesmo depois do salto inicial, o preço ficou elevado, sem recuar totalmente. Isto sugere que o mercado ainda incorpora um prémio geopolítico ativo.
Acompanhe se o petróleo consegue manter-se acima de 100 dólares no início de abril. Se isso acontecer, as preocupações com a inflação tendem a continuar no centro das atenções.
Menos liquidez nos índices
As bolsas mundiais caíram em março, mas a venda foi contida.
A descida refletiu uma reavaliação do risco, não pânico. Os investidores reagiram a energia mais cara, rendimentos mais altos e maior incerteza geopolítica, reduzindo exposição, sobretudo em empresas de crescimento e tecnologia. Ainda assim, o mercado não entrou em desordem. A liquidez (facilidade de comprar e vender sem mexer muito no preço) manteve-se estável, os dados económicos não colapsaram e a pressão vendedora surgiu de forma gradual.
Esta diferença é relevante. Março não trouxe uma liquidação generalizada (vendas forçadas e rápidas) típica de quebras mais profundas. Pareceu, antes, uma revisão cautelosa de preços e apetite pelo risco num cenário macro mais difícil.
O Nasdaq mostrou bem essa mudança. O preço começou a cair abaixo de uma zona de suporte importante, mas a estrutura indica fraqueza sob pressão, não capitulação (venda em pânico). O próximo passo dependerá muito de os rendimentos e o petróleo se manterem altos em abril.
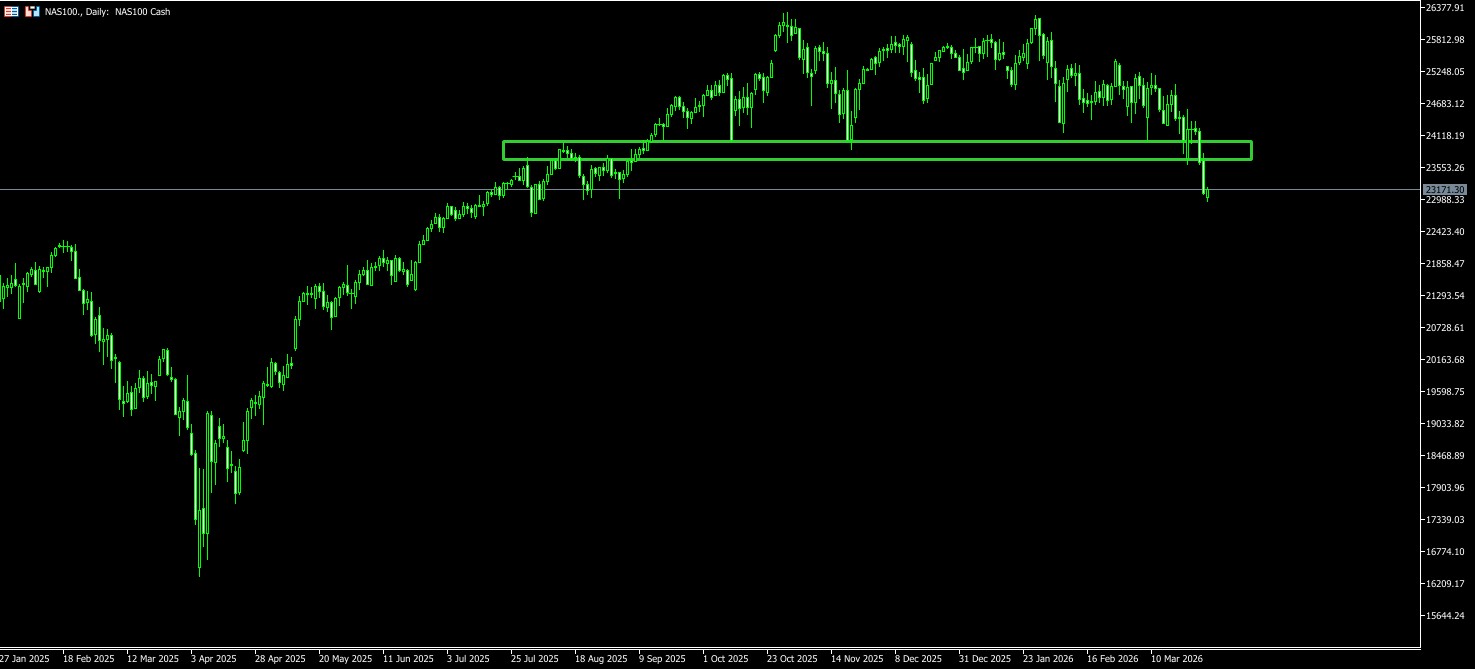
Fig. 4: gráfico diário do Nasdaq mostra suporte sob pressão com o sentimento de risco a enfraquecer
A quebra é importante, mas ainda não há sinais de desorganização total. Se o suporte falhar de forma clara, a queda pode aprofundar-se. Se surgirem compradores e estabilizarem a zona, março poderá ser visto como um reajuste controlado.
Acompanhe se custos mais altos de energia e de financiamento (custo do crédito e do dinheiro) começam a pesar mais sobre a liderança de IA (inteligência artificial) e tecnologia em abril.
Criptoativos em pausa
As criptomoedas mantiveram-se, no geral, em intervalo em março, apesar do aumento da tensão geopolítica.
O Bitcoin teve movimentos bruscos por causa das notícias, mas não conseguiu uma rutura sustentada (saída clara do intervalo) em nenhuma direção. O mercado ficou em consolidação (fase de pausa, sem tendência), seguindo o padrão visto noutros ativos de risco. Os investidores reagiram às notícias, mas as condições macro e o posicionamento (como o mercado está “montado” em compras e vendas) continuaram a pesar mais do que a geopolítica, por si só.
Um dólar mais forte e rendimentos reais mais altos reduziram o apetite por ativos sem juros, incluindo criptoativos. Ao mesmo tempo, alguns investidores institucionais (grandes entidades, como fundos) aparentaram aumentar caixa e reduzir exposição com a subida da incerteza. Ao contrário de outros momentos do passado, o Bitcoin não atraiu entradas consistentes como refúgio.
Isso deixou o mercado cripto em modo de espera. Houve volatilidade, mas faltou convicção.
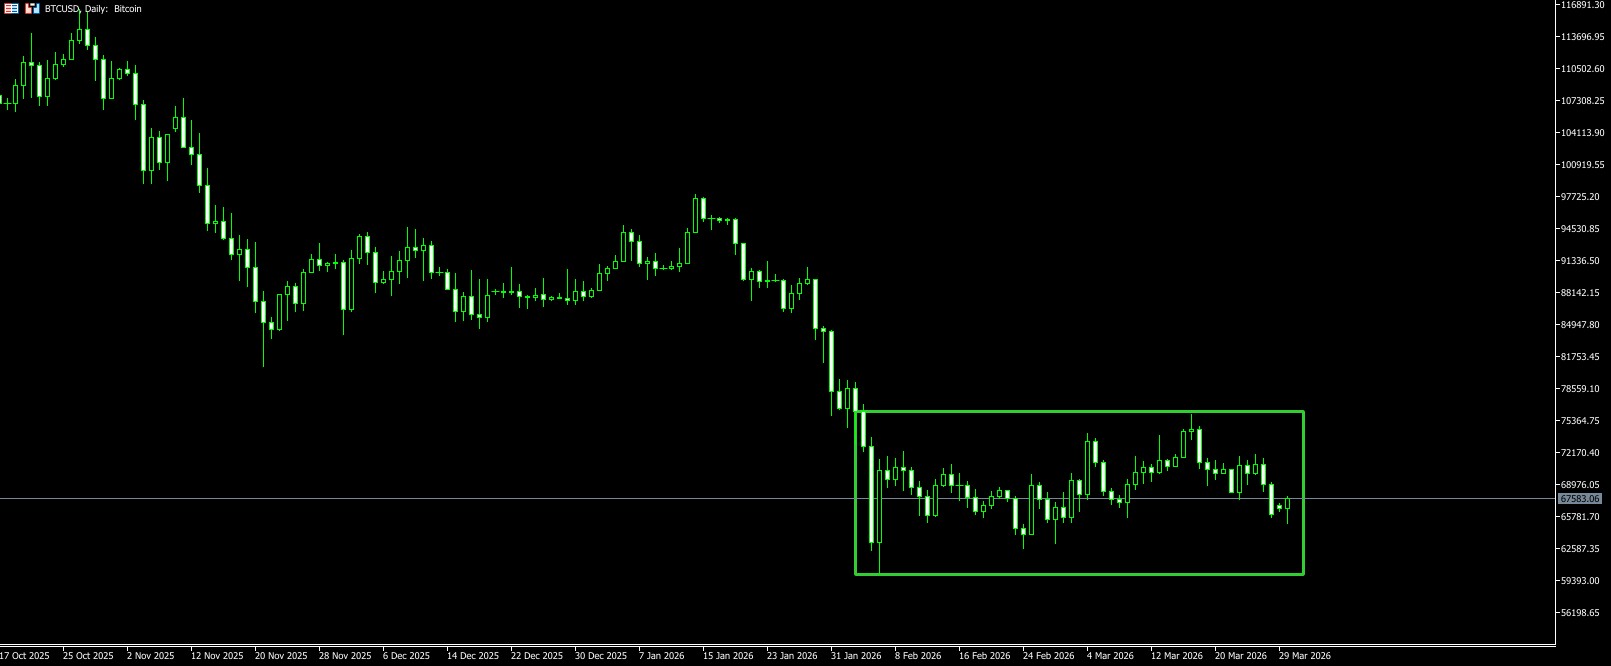
Fig. 5: gráfico diário do Bitcoin mostra consolidação ao longo de março
O intervalo mantém-se, com o preço a respeitar os limites superior e inferior. Uma quebra acima da resistência (teto) melhoraria a perspetiva de curto prazo; uma rejeição mantém o Bitcoin num regime lateral.
Acompanhe se a pressão macro abranda o suficiente para as criptomoedas saírem da consolidação em abril.
Sinais iniciais a acompanhar em abril de 2026
Abril começa com os mercados focados na mesma questão que marcou março: a crise no Médio Oriente agrava-se ou começa a arrefecer?
Esta decisão pesa em todas as grandes classes de ativos. Sinais de desescalada tenderiam a reduzir o prémio geopolítico no petróleo, aliviar preocupações com a inflação e dar mais margem aos bancos centrais. Isso favoreceria as ações, enfraqueceria o dólar e poderia melhorar o sentimento em metais e criptoativos.
Uma nova escalada manteria o cenário oposto. O petróleo poderia continuar elevado ou voltar a subir, as expectativas de inflação poderiam reforçar-se e o mercado poderá adiar ainda mais os cortes de juros. Isso manteria pressão sobre ativos ligados ao crescimento e apoiaria o USD.
Abril começa, assim, com um mercado cauteloso e reativo, ainda muito guiado por notícias geopolíticas. O petróleo, o dólar e as expectativas de juros continuam a ser os principais “termómetros” entre ativos (indicadores que influenciam vários mercados).
Níveis-chave e o que significam
Use as principais zonas técnicas de março como primeiros pontos de decisão em abril.
Se o petróleo se mantiver acima de 100 dólares, a narrativa da inflação mantém-se. Se o EURUSD sair do intervalo, pode sinalizar uma mudança mais clara nas expectativas de política monetária ou na procura de refúgio. Se o Nasdaq não recuperar o suporte perdido, o sentimento de risco pode piorar. Se o Bitcoin continuar limitado ao intervalo de março, as criptomoedas podem continuar atrás de tentativas de recuperação noutros mercados.
Perguntas frequentes
Porque é que os mercados ficaram mais defensivos em março?
Porque a tensão geopolítica fez subir o petróleo, reacendeu receios de inflação e reduziu a confiança em cortes de juros no curto prazo.
Porque é que o petróleo foi tão importante em março?
Porque o medo de falhas na oferta no Médio Oriente fez subir o crude, o que afetou as expectativas de inflação e o apetite pelo risco.
Porque é que o ouro caiu apesar do risco geopolítico?
Porque um dólar mais forte, rendimentos reais mais altos e o adiamento de cortes de juros pela Fed pesaram mais do que a procura por refúgio.
Porque é que o EURUSD continuou em intervalo?
Porque a força do dólar foi relevante, mas não suficiente para uma queda clara abaixo do suporte.
Qual é o principal tema de mercado para abril?
Se a tensão geopolítica alivia ou agrava, e como isso afeta petróleo, inflação e expectativas de juros.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.







